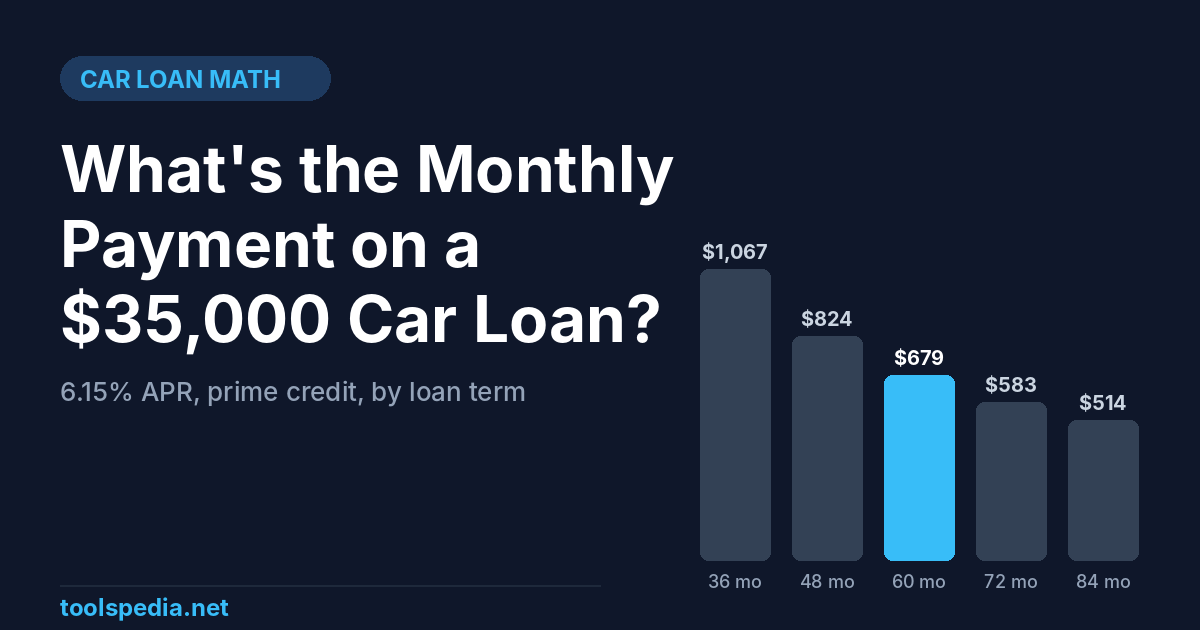
Em um financiamento de carro de $35,000 a 6.15% de taxa anual (APR) por 60 meses, a parcela mensal é de $679.09, e você paga $5,745.52 em juros ao longo de todo o financiamento. Esses 6.15% não são um número aleatório: correspondem à APR média de carros novos da Experian para tomadores com crédito prime (VantageScore 661-780) no 2º trimestre de 2026. Mude a pontuação de crédito ou o prazo e a parcela varia mais de $300 por mês, então a resposta útil é uma tabela, não um único valor.
Abaixo estão as parcelas exatas para todos os prazos e faixas de crédito mais comuns, um exemplo prático que você pode reproduzir na nossa calculadora de empréstimo e os erros que fazem um "carro de $35,000" custar muito mais do que $35,000.
A fórmula por trás de toda parcela de carro
Quase todo financiamento de veículo nos EUA tem taxa fixa e amortização completa. A parcela mensal é:
M = P x r / (1 - (1 + r)^-n)
- P = o valor que você pega emprestado (preço + impostos + taxas - entrada - veículo dado na troca)
- r = APR dividida por 12, em formato decimal (6.15% / 12 = 0.005125)
- n = número de parcelas mensais (60 para um financiamento de cinco anos)
Inserindo $35,000, 0.005125 e 60, o resultado é $679.09. As primeiras parcelas são compostas principalmente de juros; no último ano, quase toda a parcela vai para o principal. Neste financiamento, você paga $1,980.55 de juros nos primeiros 12 meses e apenas $265.10 no quinto ano.
Parcelas de um financiamento de carro de $35,000 por prazo
Todos os valores usam a mesma APR prime de 6.15%, para que você veja apenas o efeito do prazo:
| Prazo | Parcela mensal | Total de juros | Total pago |
|---|---|---|---|
| 36 meses (3 anos) | $1,067.15 | $3,417.34 | $38,417.34 |
| 48 meses (4 anos) | $824.39 | $4,570.49 | $39,570.49 |
| 60 meses (5 anos) | $679.09 | $5,745.52 | $40,745.52 |
| 72 meses (6 anos) | $582.53 | $6,942.34 | $41,942.34 |
| 84 meses (7 anos) | $513.82 | $8,160.88 | $43,160.88 |
Estender o prazo de 60 para 84 meses reduz a parcela em $165.27 por mês, mas acrescenta $2,415.36 de juros. E esta tabela pressupõe que a taxa permanece a mesma; na prática, os credores costumam cobrar uma APR mais alta em prazos mais longos, então a diferença real tende a ser maior.
Um atalho rápido: a 6.15%, cada $1,000 emprestados custam cerca de $30.49 por mês em 36 meses, $23.55 em 48, $19.40 em 60, $16.64 em 72 e $14.68 em 84. Multiplique pelos milhares que você pretende financiar para ter uma estimativa rápida ainda na concessionária.
Como sua pontuação de crédito altera a parcela
Os dados da Experian do 2º trimestre de 2026 mostram as APRs médias por faixa de crédito. Veja o que essas taxas significam para um financiamento de $35,000 em 60 meses:
| Faixa de crédito (VantageScore) | APR carro novo | Parcela | Total de juros | APR carro usado | Parcela | Total de juros |
|---|---|---|---|---|---|---|
| Super prime (781-850) | 4.41% | $651.07 | $4,064.46 | 6.29% | $681.38 | $5,882.66 |
| Prime (661-780) | 6.15% | $679.09 | $5,745.52 | 8.81% | $723.32 | $8,399.15 |
| Near prime (601-660) | 9.71% | $738.66 | $9,319.73 | 13.93% | $813.12 | $13,787.15 |
| Subprime (501-600) | 13.52% | $805.71 | $13,342.32 | 19.10% | $909.85 | $19,590.77 |
| Deep subprime (300-500) | 16.11% | $853.18 | $16,190.74 | 21.62% | $959.12 | $22,546.91 |
Fonte das taxas: Experian, taxas médias de juros de financiamento de veículos por pontuação de crédito (2º trimestre de 2026). Parcelas calculadas pela Toolspedia.
Os mesmos $35,000 custam $4,064 em juros para um tomador super prime e $16,191 para um tomador deep subprime, uma diferença de $12,126 pelo mesmo carro. Se a sua pontuação estiver logo abaixo do limite de uma faixa, passar alguns meses quitando saldos do cartão de crédito antes de ir às compras pode valer mais do que qualquer pechincha no preço.
Exemplo prático: do preço de vitrine à parcela mensal
A maioria das pessoas não financia exatamente o preço de tabela. Digamos que você esteja comprando um SUV compacto nos EUA com estes números:
- Preço final (veículo, imposto sobre vendas, documento de propriedade, registro e taxa de documentação): $37,000
- Entrada em dinheiro: $2,000
- Valor financiado: $35,000
- Taxa pré-aprovada pela sua cooperativa de crédito: 6.15% de APR por 5 anos
Para conferir na calculadora de empréstimo da Toolspedia:
- Digite 37000 em Valor do Empréstimo.
- Digite 6.15 em Taxa de Juros Anual.
- Digite 5 em Prazo do Empréstimo (Anos).
- Digite 2000 em Entrada. A calculadora subtrai esse valor do montante, então financia $35,000.
O resultado deve ser $679.09 por mês, com uma tabela de amortização ano a ano mostrando o saldo caindo de $35,000 até zero. Dois pontos de atenção: o campo Entrada tem um valor padrão, então defina-o como 0 se você estiver informando o valor já financiado; e o campo de prazo aceita apenas anos inteiros, então uma oferta de 66 ou 75 meses precisa ser conferida com a fórmula acima.
Agora compare com a oferta da concessionária. Se o setor de financiamento oferecer "apenas $583 por mês", muito provavelmente são os mesmos $35,000 estendidos para 72 meses. Parece $96.56 mais barato por mês, mas custa $1,196.82 a mais em juros totais, e depois de dois anos você ainda deveria $24,731.93 em vez de $22,272.65. Essa diferença de $2,459 importa se você quiser dar o carro na troca antes do fim, porque um SUV usado pode facilmente valer menos do que o saldo de um financiamento de 72 meses.
Uma parcela de $679 por mês cabe no orçamento?
Não existe uma regra oficial, mas uma diretriz bastante usada é a regra 20/4/10: dê 20% de entrada, financie por no máximo 4 anos e mantenha os custos totais com o carro (parcela, seguro, combustível) abaixo de 10% da renda bruta mensal. Uma parcela de $679.09, sozinha, já consumiria 10% de uma renda mensal de $6,790.92, cerca de $81,491 por ano, antes mesmo de contar seguro e gasolina.
Seguir a regra à risca em um carro de $37,000 significa $7,400 de entrada e $29,600 financiados em 48 meses a 6.15%: $697.19 por mês e $3,865.33 de juros. A parcela é praticamente a mesma do financiamento de 60 meses, mas você paga $1,880.19 a menos em juros e passa a dever menos do que o carro vale muito mais cedo.
Como referência, a Experian informa que o financiamento médio de carro novo no 2º trimestre de 2026 foi de $43,610 em cerca de 69.5 meses, com uma parcela média de carro novo de $765. Um financiamento de $35,000 com prazo de 60 meses está abaixo da média, o que é uma posição razoável.
Não se esqueça dos custos de uso. Se o carro for percorrer longas distâncias, nosso guia sobre quanto custa dirigir 500 milhas mostra como planejar o gasto com combustível; e se você também estiver planejando comprar uma casa, a parcela do carro pesa contra você em quanta casa você pode pagar, porque os credores a incluem na sua relação dívida/renda.
Pagar um pouco a mais todo mês
A maioria dos financiamentos de veículos nos EUA calcula os juros sobre o saldo devedor, então pagamentos extras do principal reduzem os juros diretamente (verifique se o seu contrato não tem multa por pagamento antecipado e peça ao credor que aplique o valor extra ao principal, e não à parcela do mês seguinte).
No financiamento de $35,000 em 72 meses a 6.15%:
- Acrescentar $50 por mês quita o financiamento em 66 meses e economiza $676.77 em juros.
- Acrescentar $100 por mês quita o financiamento em 60 meses e economiza $1,231.37 em juros.
Em outras palavras, contratar o financiamento de 72 meses e pagar $682.53 por mês gera quase o mesmo resultado que o financiamento de 60 meses ($5,710.97 vs $5,745.52 de juros), mantendo a opção de voltar para a parcela menor em um mês apertado. O problema é a disciplina, e o financiamento mais longo pode já começar com uma taxa mais alta.
A dedução de juros de financiamento de carro nos EUA
Para os anos fiscais de 2025 a 2028, o IRS permite deduzir até $10,000 por ano de juros de um financiamento de um veículo elegível, quer você detalhe as deduções ou não. Segundo o IRS, o financiamento deve ter sido contratado após 31 de dezembro de 2024 e garantido pelo veículo, e o veículo deve ser novo (veículos usados não se qualificam), de uso pessoal, com peso bruto total nominal inferior a 14,000 libras e ter tido sua montagem final nos Estados Unidos. Arrendamentos (leasing) não se qualificam, e a dedução é reduzida gradualmente acima de $100,000 de AGI modificada ($200,000 para declarações conjuntas).
Se o SUV do nosso exemplo se qualificar, os juros dos primeiros 12 meses somam $1,980.55. Para um contribuinte na faixa de 22%, essa dedução vale cerca de $435.72 em imposto federal. É uma economia real, mas não altera a parcela mensal e diminui a cada ano, à medida que a parte de juros cai. Verifique a fábrica de montagem do veículo na etiqueta da janela ou no VIN antes de contar com ela e converse com um profissional de impostos sobre a sua situação.
Fora dos EUA: Reino Unido, Canadá e Austrália
A matemática da amortização é idêntica em todo lugar, mas a forma como os financiamentos são cotados é diferente:
- Canadá: as concessionárias costumam cotar pagamentos quinzenais. Um financiamento de $35,000 a 6.15% em 5 anos resulta em $313.06 a cada duas semanas (130 pagamentos), com $5,697.66 de juros totais, um pouco menos do que no pagamento mensal, porque o saldo cai com mais frequência.
- Reino Unido: muitos carros novos são vendidos via PCP, em que um grande "pagamento final opcional" é adiado para o fim. Uma calculadora padrão não modela essa parcela-balão, então ela vai superestimar a parcela mensal de um PCP; ela funciona para hire purchase e empréstimos pessoais.
- Austrália: os credores divulgam uma taxa de comparação (comparison rate) que incorpora a maior parte das taxas. Use esse valor, e não a taxa anunciada, quando fizer as contas.
Nossa calculadora mostra os valores em dólares, mas a matemática não depende da moeda: digite 35000 para libras ou dólares canadenses e o resultado estará na mesma moeda.
Calculadora, planilha ou cotação da concessionária?
O setor de financiamento de uma concessionária calcula as parcelas para você com prazer, mas costuma começar pelo valor mensal e partir da parcela que você diz poder pagar, o que facilita escorregar para um prazo mais longo. Uma planilha também funciona: no Excel ou no Google Sheets, =PMT(6.15%/12,60,-35000) retorna 679.09. A vantagem de uma calculadora online de parcelas de financiamento de carro é a rapidez no celular e uma tabela de amortização completa sem precisar montar uma. Seja qual for a sua escolha, compare as ofertas por três números ao mesmo tempo: parcela mensal, prazo e total de juros. Uma parcela menor com um total maior não é um negócio melhor.