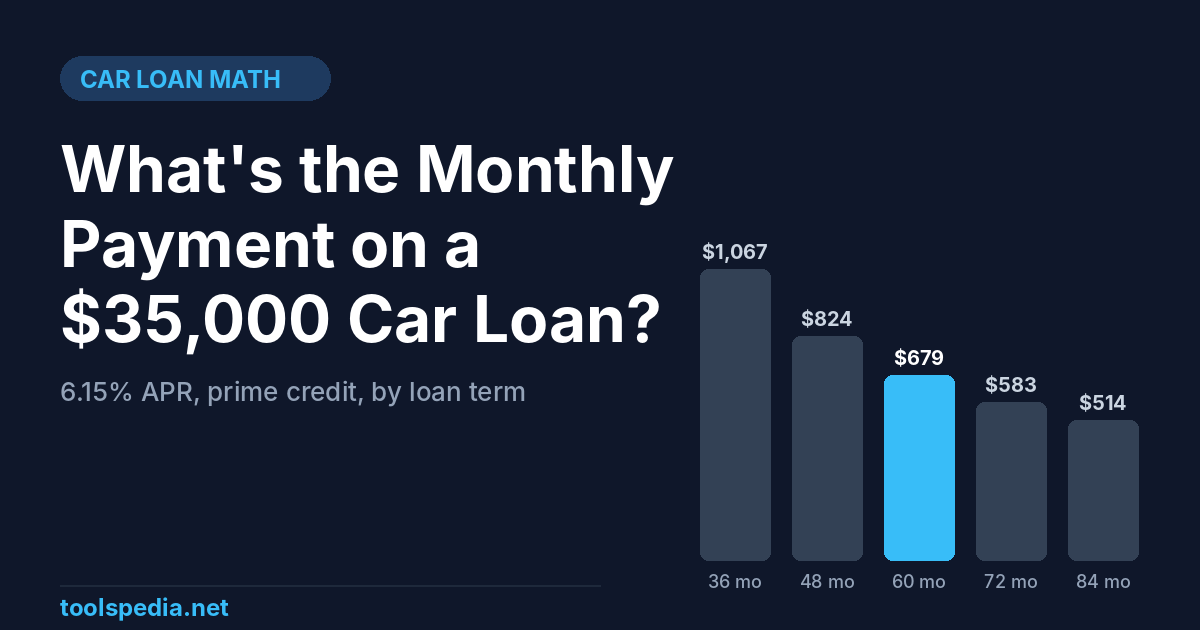
Bei einem Autokredit über $35,000 mit 6.15% APR und 60 Monaten Laufzeit beträgt die monatliche Rate $679.09, und über die gesamte Laufzeit zahlen Sie $5,745.52 an Zinsen. Diese 6.15% sind keine zufällige Zahl: Es handelt sich um Experians durchschnittlichen APR für Neuwagen bei Kreditnehmern mit Prime-Bonität (VantageScore 661-780) im Q2 2026. Ändern Sie die Kreditwürdigkeit oder die Laufzeit, schwankt die Rate um mehr als $300 im Monat, daher ist die sinnvolle Antwort eine Tabelle und keine einzelne Zahl.
Unten finden Sie die exakten Raten für alle gängigen Laufzeiten und Bonitätsstufen, ein Rechenbeispiel, das Sie mit unserem Kreditrechner nachvollziehen können, sowie die Fehler, durch die ein "$35,000-Auto" weit mehr als $35,000 kostet.
Die Formel hinter jeder Autorate
Fast jeder Autokredit in den USA ist ein vollständig tilgender Kredit mit festem Zinssatz. Die monatliche Rate beträgt:
M = P x r / (1 - (1 + r)^-n)
- P = der Betrag, den Sie leihen (Preis + Steuern + Gebühren - Anzahlung - Inzahlungnahme)
- r = APR geteilt durch 12, als Dezimalzahl (6.15% / 12 = 0.005125)
- n = Anzahl der monatlichen Raten (60 bei einem Kredit über fünf Jahre)
Setzt man $35,000, 0.005125 und 60 ein, ergibt sich $679.09. Die ersten Raten bestehen überwiegend aus Zinsen; im letzten Jahr fließt fast die gesamte Rate in die Tilgung. Bei diesem Kredit zahlen Sie in den ersten 12 Monaten $1,980.55 an Zinsen und im fünften Jahr nur noch $265.10.
Raten für einen Autokredit über $35,000 nach Laufzeit
Alle Zahlen basieren auf demselben Prime-APR von 6.15%, sodass Sie allein den Effekt der Laufzeit sehen:
| Laufzeit | Monatliche Rate | Zinsen gesamt | Gesamtbetrag |
|---|---|---|---|
| 36 Monate (3 Jahre) | $1,067.15 | $3,417.34 | $38,417.34 |
| 48 Monate (4 Jahre) | $824.39 | $4,570.49 | $39,570.49 |
| 60 Monate (5 Jahre) | $679.09 | $5,745.52 | $40,745.52 |
| 72 Monate (6 Jahre) | $582.53 | $6,942.34 | $41,942.34 |
| 84 Monate (7 Jahre) | $513.82 | $8,160.88 | $43,160.88 |
Eine Verlängerung von 60 auf 84 Monate senkt die Rate um $165.27 im Monat, kostet aber $2,415.36 mehr an Zinsen. Zudem geht diese Tabelle von einem gleichbleibenden Zinssatz aus; in der Praxis verlangen Kreditgeber für längere Laufzeiten meist einen höheren APR, sodass der tatsächliche Unterschied in der Regel größer ausfällt.
Eine schnelle Faustregel: Bei 6.15% kostet jeder geliehene $1,000 etwa $30.49 im Monat bei 36 Monaten, $23.55 bei 48, $19.40 bei 60, $16.64 bei 72 und $14.68 bei 84. Multiplizieren Sie dies mit der Anzahl der Tausender, die Sie finanzieren möchten, und Sie erhalten direkt beim Händler eine schnelle Schätzung.
Wie Ihre Kreditwürdigkeit die Rate verändert
Die Daten von Experian für Q2 2026 zeigen durchschnittliche APRs nach Bonitätsstufe. Das bedeuten diese Zinssätze für einen Kredit über $35,000 mit 60 Monaten Laufzeit:
| Bonitätsstufe (VantageScore) | APR Neuwagen | Rate | Zinsen gesamt | APR Gebrauchtwagen | Rate | Zinsen gesamt |
|---|---|---|---|---|---|---|
| Super Prime (781-850) | 4.41% | $651.07 | $4,064.46 | 6.29% | $681.38 | $5,882.66 |
| Prime (661-780) | 6.15% | $679.09 | $5,745.52 | 8.81% | $723.32 | $8,399.15 |
| Near Prime (601-660) | 9.71% | $738.66 | $9,319.73 | 13.93% | $813.12 | $13,787.15 |
| Subprime (501-600) | 13.52% | $805.71 | $13,342.32 | 19.10% | $909.85 | $19,590.77 |
| Deep Subprime (300-500) | 16.11% | $853.18 | $16,190.74 | 21.62% | $959.12 | $22,546.91 |
Quelle der Zinssätze: Experian, durchschnittliche Zinssätze für Autokredite nach Kreditwürdigkeit (Q2 2026). Raten berechnet von Toolspedia.
Dieselben $35,000 kosten einen Kreditnehmer mit Super-Prime-Bonität $4,064 an Zinsen und einen Kreditnehmer mit Deep-Subprime-Bonität $16,191, ein Unterschied von $12,126 für genau dasselbe Auto. Liegt Ihr Score knapp unter einer Stufengrenze, können einige Monate, in denen Sie vor dem Autokauf Ihre Kreditkartensalden abbauen, mehr wert sein als noch so viel Feilschen um den Preis.
Rechenbeispiel: vom Preisschild zur monatlichen Rate
Die meisten Menschen leihen sich nicht tatsächlich den Listenpreis. Angenommen, Sie kaufen in den USA einen kompakten SUV mit diesen Zahlen:
- Endpreis inklusive aller Kosten (Fahrzeug, Umsatzsteuer, Eigentumsurkunde, Zulassung und Bearbeitungsgebühr): $37,000
- Anzahlung in bar: $2,000
- Finanzierter Betrag: $35,000
- Vorab genehmigter Zinssatz Ihrer Kreditgenossenschaft: 6.15% APR für 5 Jahre
So prüfen Sie dies im Toolspedia-Kreditrechner:
- Geben Sie 37000 unter Kreditbetrag ein.
- Geben Sie 6.15 unter Jährlicher Zinssatz ein.
- Geben Sie 5 unter Kreditlaufzeit (Jahre) ein.
- Geben Sie 2000 unter Anzahlung ein. Der Rechner zieht diesen Betrag ab und finanziert somit $35,000.
Das Ergebnis sollte $679.09 pro Monat lauten, zusammen mit einem jährlichen Tilgungsplan, der zeigt, wie der Restbetrag von $35,000 auf null sinkt. Zwei Dinge sollten Sie beachten: Das Feld Anzahlung hat einen Standardwert, setzen Sie es also auf 0, wenn Sie den bereits finanzierten Betrag eingeben; und das Laufzeitfeld akzeptiert nur ganze Jahre, sodass ein Angebot über 66 oder 75 Monate mit der obigen Formel geprüft werden muss.
Vergleichen Sie nun das Angebot des Händlers. Wenn die Finanzierungsabteilung "nur $583 im Monat" anpreist, handelt es sich sehr wahrscheinlich um dieselben $35,000, gestreckt auf 72 Monate. Das wirkt $96.56 pro Monat günstiger, kostet aber insgesamt $1,196.82 mehr an Zinsen, und nach zwei Jahren schulden Sie noch $24,731.93 statt $22,272.65. Diese Lücke von $2,459 ist wichtig, wenn Sie das Auto vorzeitig in Zahlung geben möchten, denn ein gebrauchter SUV kann leicht weniger wert sein als die Restschuld eines 72-Monats-Kredits.
Sind $679 im Monat bezahlbar?
Es gibt keine offizielle Regel, aber eine weit verbreitete Richtlinie ist die 20/4/10-Regel: 20% anzahlen, höchstens 4 Jahre finanzieren und die gesamten Autokosten (Rate, Versicherung, Kraftstoff) unter 10% des monatlichen Bruttoeinkommens halten. Eine Rate von $679.09 allein würde 10% eines monatlichen Einkommens von $6,790.92 beanspruchen, also etwa $81,491 im Jahr, noch bevor Versicherung und Benzin überhaupt berücksichtigt sind.
Wenn Sie die Regel bei einem Auto für $37,000 vollständig befolgen, bedeutet das $7,400 Anzahlung und $29,600 Finanzierung über 48 Monate zu 6.15%: $697.19 im Monat und $3,865.33 an Zinsen. Die Rate ist etwa so hoch wie beim 60-Monats-Kredit, aber Sie zahlen $1,880.19 weniger Zinsen und schulden viel früher weniger, als das Auto wert ist.
Zum Vergleich: Laut Experian lag der durchschnittliche Neuwagenkredit im Q2 2026 bei $43,610 über etwa 69.5 Monate, mit einer durchschnittlichen Neuwagenrate von $765. Ein Kredit über $35,000 mit 60 Monaten Laufzeit liegt unter dem Durchschnitt, und das ist eine vernünftige Ausgangslage.
Vergessen Sie die laufenden Kosten nicht. Wenn Sie mit dem Auto lange Strecken fahren, zeigt Ihnen unser Ratgeber dazu, was es kostet, 500 Meilen zu fahren, wie Sie Kraftstoff einplanen; und wenn Sie auch einen Hauskauf planen, wirkt sich die Autorate darauf aus, wie viel Haus Sie sich leisten können, weil Kreditgeber sie in Ihre Schulden-Einkommens-Quote einbeziehen.
Jeden Monat etwas mehr zahlen
Bei den meisten Autokrediten in den USA werden die Zinsen auf den ausstehenden Restbetrag berechnet, sodass zusätzliche Tilgungszahlungen die Zinsen direkt senken (prüfen Sie, dass Ihr Vertrag keine Vorfälligkeitsentschädigung vorsieht, und weisen Sie den Kreditgeber an, zusätzliches Geld auf die Tilgung anzurechnen und nicht auf die Rate des nächsten Monats).
Beim Kredit über $35,000 mit 72 Monaten Laufzeit und 6.15%:
- Mit zusätzlich $50 im Monat ist er nach 66 Monaten abbezahlt, und Sie sparen $676.77 an Zinsen.
- Mit zusätzlich $100 im Monat ist er nach 60 Monaten abbezahlt, und Sie sparen $1,231.37 an Zinsen.
Mit anderen Worten: Wenn Sie den 72-Monats-Kredit nehmen und $682.53 im Monat zahlen, erzielen Sie fast dasselbe Ergebnis wie mit dem 60-Monats-Kredit ($5,710.97 vs $5,745.52 an Zinsen), behalten aber die Option, in einem knappen Monat auf die niedrigere Rate zurückzugehen. Der Haken ist die Disziplin, und der längere Kredit kann von vornherein einen höheren Zinssatz haben.
Der US-Steuerabzug für Autokreditzinsen
Für die Steuerjahre 2025 bis 2028 erlaubt der IRS einen Abzug von bis zu $10,000 pro Jahr für Zinsen auf einen Kredit für ein qualifizierendes Fahrzeug, unabhängig davon, ob Sie Einzelabzüge geltend machen. Laut IRS muss der Kredit nach dem 31. Dezember 2024 aufgenommen worden und durch das Fahrzeug besichert sein; das Fahrzeug muss neu sein (Gebrauchtfahrzeuge sind nicht begünstigt), privat genutzt werden, ein zulässiges Gesamtgewicht unter 14,000 Pfund haben und in den USA endmontiert worden sein. Leasingverträge sind nicht begünstigt, und der Abzug läuft oberhalb von $100,000 modifiziertem AGI aus ($200,000 bei gemeinsamer Veranlagung).
Wenn unser Beispiel-SUV die Voraussetzungen erfüllt, betragen die Zinsen der ersten 12 Monate $1,980.55. Für einen Steuerpflichtigen im 22%-Steuersatz ist dieser Abzug etwa $435.72 an Bundessteuer wert. Das ist eine echte Ersparnis, ändert aber nichts an der monatlichen Rate und schrumpft jedes Jahr, da der Zinsanteil sinkt. Prüfen Sie das Montagewerk des Fahrzeugs auf dem Fensteraufkleber oder anhand der VIN, bevor Sie damit rechnen, und besprechen Sie Ihre Situation mit einem Steuerberater.
Außerhalb der USA: Großbritannien, Kanada und Australien
Die Tilgungsmathematik ist überall identisch, aber die Art, wie Kredite angegeben werden, unterscheidet sich:
- Kanada: Händler nennen oft zweiwöchentliche Raten. Ein Kredit über $35,000 zu 6.15% über 5 Jahre ergibt $313.06 alle zwei Wochen (130 Zahlungen) bei insgesamt $5,697.66 an Zinsen, etwas weniger als bei monatlicher Zahlung, weil der Restbetrag häufiger sinkt.
- Großbritannien: Viele Neuwagen werden über PCP verkauft, wobei eine große "optionale Schlusszahlung" ans Ende verschoben wird. Ein Standardrechner bildet diese Ballonrate nicht ab und überschätzt daher die monatliche PCP-Rate; für Mietkauf und Privatkredite funktioniert er.
- Australien: Kreditgeber werben mit einem Vergleichszinssatz, der die meisten Gebühren einschließt. Verwenden Sie diesen Wert statt des beworbenen Zinssatzes, wenn Sie nachrechnen.
Unser Rechner beschriftet Beträge in Dollar, aber der Mathematik ist die Währung egal: Geben Sie 35000 für Pfund oder kanadische Dollar ein, und das Ergebnis erscheint in derselben Währung.
Rechner, Tabellenkalkulation oder Händlerangebot?
Die Finanzierungsabteilung eines Händlers rechnet Ihnen gern die Raten aus, beginnt aber oft mit der Monatszahl und geht von der Rate aus, die Sie sich nach eigener Aussage leisten können, wodurch man leicht in eine längere Laufzeit rutscht. Eine Tabellenkalkulation funktioniert ebenfalls: In Excel oder Google Sheets liefert =PMT(6.15%/12,60,-35000) den Wert 679.09. Der Vorteil eines Online-Autokreditrechners ist die Geschwindigkeit auf dem Smartphone und ein vollständiger Tilgungsplan, ohne dass Sie selbst einen erstellen müssen. Was auch immer Sie verwenden, vergleichen Sie Angebote anhand von drei Zahlen gleichzeitig: monatliche Rate, Laufzeit und Gesamtzinsen. Eine niedrigere Rate mit höherer Gesamtsumme ist kein besseres Angebot.