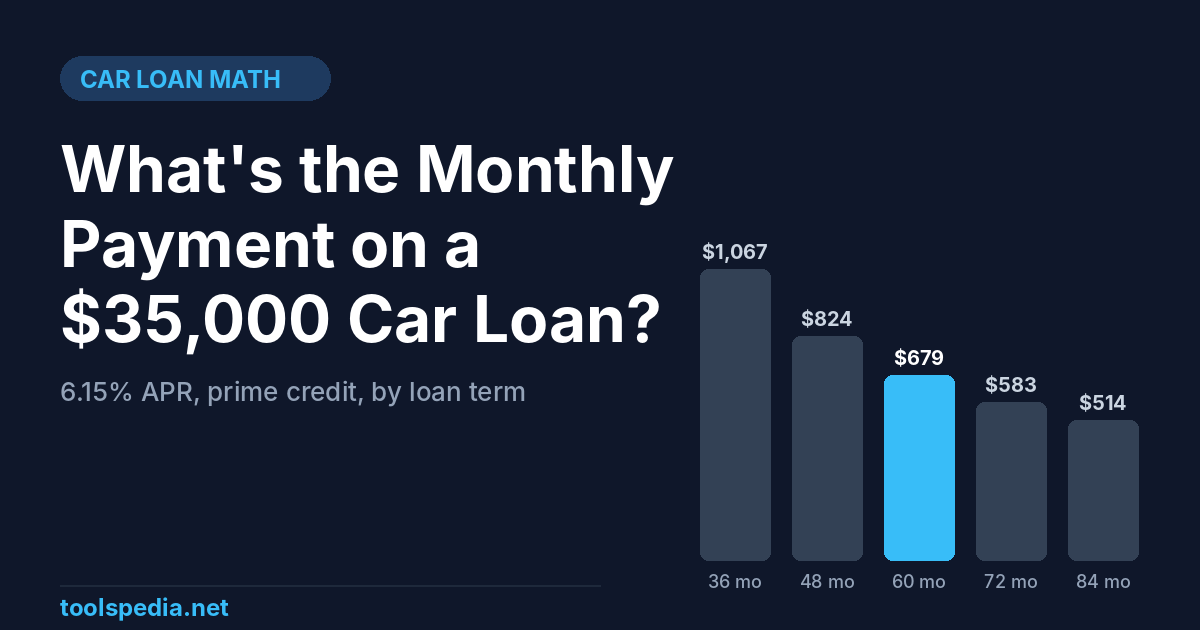
En un préstamo de auto de $35,000 con una APR del 6.15% a 60 meses, el pago mensual es de $679.09, y pagas $5,745.52 de intereses durante la vida del préstamo. Ese 6.15% no es un número al azar: es la APR promedio de Experian para autos nuevos de prestatarios con crédito prime (VantageScore 661-780) en el segundo trimestre de 2026. Si cambias el puntaje de crédito o el plazo, el pago varía en más de $300 al mes, así que la respuesta útil es una tabla, no una sola cifra.
A continuación encontrarás los pagos exactos para cada plazo y nivel de crédito habituales, un ejemplo práctico que puedes reproducir en nuestra calculadora de préstamos, y los errores que hacen que un "auto de $35,000" cueste mucho más de $35,000.
La fórmula detrás de cada pago de auto
Casi todos los préstamos de auto en EE. UU. son préstamos a tasa fija y totalmente amortizables. El pago mensual es:
M = P x r / (1 - (1 + r)^-n)
- P = el monto que pides prestado (precio + impuestos + cargos - pago inicial - vehículo a cuenta)
- r = APR dividida entre 12, en decimal (6.15% / 12 = 0.005125)
- n = número de pagos mensuales (60 para un préstamo a cinco años)
Al introducir $35,000, 0.005125 y 60 se obtienen $679.09. Los primeros pagos son en su mayoría intereses; para el último año, casi todo cada pago se destina al capital. En este préstamo pagas $1,980.55 de intereses en los primeros 12 meses y solo $265.10 en el quinto año.
Pagos de un préstamo de auto de $35,000 según el plazo
Todas las cifras usan la misma APR prime del 6.15% para que veas solo el efecto del plazo:
| Plazo | Pago mensual | Interés total | Total pagado |
|---|---|---|---|
| 36 meses (3 años) | $1,067.15 | $3,417.34 | $38,417.34 |
| 48 meses (4 años) | $824.39 | $4,570.49 | $39,570.49 |
| 60 meses (5 años) | $679.09 | $5,745.52 | $40,745.52 |
| 72 meses (6 años) | $582.53 | $6,942.34 | $41,942.34 |
| 84 meses (7 años) | $513.82 | $8,160.88 | $43,160.88 |
Alargar el plazo de 60 a 84 meses reduce el pago en $165.27 al mes, pero suma $2,415.36 de intereses. Y esta tabla supone que la tasa no cambia; en la práctica, los prestamistas suelen cobrar una APR más alta en plazos más largos, así que la diferencia real tiende a ser mayor.
Un atajo rápido: al 6.15%, cada $1,000 prestados cuestan unos $30.49 al mes a 36 meses, $23.55 a 48, $19.40 a 60, $16.64 a 72 y $14.68 a 84. Multiplica por los miles que planeas financiar para obtener una estimación rápida en el concesionario.
Cómo cambia el pago según tu puntaje de crédito
Los datos de Experian del segundo trimestre de 2026 muestran las APR promedio por nivel de crédito. Esto es lo que significan esas tasas para un préstamo de $35,000 a 60 meses:
| Nivel de crédito (VantageScore) | APR auto nuevo | Pago | Interés total | APR auto usado | Pago | Interés total |
|---|---|---|---|---|---|---|
| Super prime (781-850) | 4.41% | $651.07 | $4,064.46 | 6.29% | $681.38 | $5,882.66 |
| Prime (661-780) | 6.15% | $679.09 | $5,745.52 | 8.81% | $723.32 | $8,399.15 |
| Near prime (601-660) | 9.71% | $738.66 | $9,319.73 | 13.93% | $813.12 | $13,787.15 |
| Subprime (501-600) | 13.52% | $805.71 | $13,342.32 | 19.10% | $909.85 | $19,590.77 |
| Deep subprime (300-500) | 16.11% | $853.18 | $16,190.74 | 21.62% | $959.12 | $22,546.91 |
Fuente de las tasas: Experian, tasas de interés promedio de préstamos de auto por puntaje de crédito (segundo trimestre de 2026). Pagos calculados por Toolspedia.
Los mismos $35,000 le cuestan a un prestatario super prime $4,064 de intereses y a un prestatario deep subprime $16,191, una diferencia de $12,126 por exactamente el mismo auto. Si tu puntaje está justo por debajo del límite de un nivel, dedicar unos meses a reducir los saldos de tus tarjetas antes de salir a comprar puede valer más que cualquier regateo sobre el precio.
Ejemplo práctico: del precio de etiqueta al pago mensual
La mayoría de las personas en realidad no pide prestado el precio de etiqueta. Supongamos que compras una SUV compacta en EE. UU. con estas cifras:
- Precio final (vehículo, impuesto sobre las ventas, título, registro y cargo por documentación): $37,000
- Pago inicial en efectivo: $2,000
- Monto financiado: $35,000
- Tasa preaprobada por tu cooperativa de crédito: 6.15% de APR a 5 años
Para comprobarlo en la calculadora de préstamos de Toolspedia:
- Introduce 37000 en Monto del préstamo.
- Introduce 6.15 en Tasa de interés anual.
- Introduce 5 en Plazo del préstamo (años).
- Introduce 2000 en Pago inicial. La calculadora lo resta del monto, así que financia $35,000.
El resultado debería mostrar $679.09 al mes, con una tabla de amortización año por año en la que el saldo baja de $35,000 a cero. Hay dos cosas a tener en cuenta: la casilla de Pago inicial tiene un valor predeterminado, así que ponla en 0 si introduces el monto ya financiado, y la casilla del plazo admite solo años completos, así que una oferta a 66 o 75 meses debe comprobarse con la fórmula anterior.
Ahora compara la oferta del concesionario. Si la oficina de financiamiento te propone "solo $583 al mes", es muy probable que sean los mismos $35,000 alargados a 72 meses. Parece $96.56 más barato al mes, pero cuesta $1,196.82 más en intereses totales, y al cabo de dos años todavía deberías $24,731.93 en lugar de $22,272.65. Esa diferencia de $2,459 importa si quieres entregar el auto a cuenta antes de tiempo, porque una SUV usada puede valer fácilmente menos que el saldo de un préstamo a 72 meses.
¿Es asequible pagar $679 al mes?
No existe una regla oficial, pero una pauta muy utilizada es la regla 20/4/10: da un 20% de pago inicial, financia a no más de 4 años y mantén los costos totales del auto (pago, seguro, combustible) por debajo del 10% de tu ingreso mensual bruto. Un pago de $679.09 por sí solo equivaldría al 10% de un ingreso mensual de $6,790.92, unos $81,491 al año, antes de siquiera contar el seguro y la gasolina.
Seguir la regla al pie de la letra con un auto de $37,000 significa $7,400 de pago inicial y $29,600 financiados a 48 meses al 6.15%: $697.19 al mes y $3,865.33 de intereses. El pago es casi el mismo que el del préstamo a 60 meses, pero pagas $1,880.19 menos de intereses y dejas de deber más de lo que vale el auto mucho antes.
Como referencia, Experian informa que el préstamo promedio para autos nuevos en el segundo trimestre de 2026 fue de $43,610 a unos 69.5 meses, con un pago promedio de auto nuevo de $765. Un préstamo de $35,000 a 60 meses está por debajo del promedio, lo cual es una posición razonable.
No olvides los costos de uso. Si vas a recorrer largas distancias con el auto, nuestra guía sobre cuánto cuesta conducir 500 millas muestra cómo presupuestar el combustible, y si también planeas comprar una casa, el pago del auto cuenta en tu contra en cuánta casa puedes pagar, porque los prestamistas lo incluyen en tu relación deuda-ingreso.
Pagar un poco más cada mes
La mayoría de los préstamos de auto en EE. UU. calculan los intereses sobre el saldo pendiente, así que los pagos adicionales a capital reducen los intereses directamente (verifica que tu contrato no tenga penalización por pago anticipado e indica al prestamista que aplique el dinero extra al capital, no al pago del mes siguiente).
En el préstamo de $35,000 a 72 meses al 6.15%:
- Añadir $50 al mes lo liquida en 66 meses y ahorra $676.77 en intereses.
- Añadir $100 al mes lo liquida en 60 meses y ahorra $1,231.37 en intereses.
En otras palabras, tomar el préstamo a 72 meses y pagar $682.53 al mes te da casi el mismo resultado que el préstamo a 60 meses ($5,710.97 frente a $5,745.52 de intereses), y conservas la opción de volver al pago más bajo en un mes difícil. El inconveniente es la disciplina, y el préstamo más largo puede tener una tasa más alta desde el principio.
La deducción de intereses de préstamos de auto en EE. UU.
Para los años fiscales 2025 a 2028, el IRS permite deducir hasta $10,000 al año por los intereses de un préstamo para un vehículo que cumpla los requisitos, detalles o no tus deducciones. Según el IRS, el préstamo debe haberse originado después del 31 de diciembre de 2024 y estar garantizado por el vehículo, y el vehículo debe ser nuevo (los vehículos usados no califican), de uso personal, con una clasificación de peso bruto vehicular inferior a 14,000 libras y con su ensamblaje final en Estados Unidos. Los arrendamientos no califican, y la deducción se reduce gradualmente por encima de $100,000 de AGI modificado ($200,000 para quienes declaran en conjunto).
Si nuestra SUV de ejemplo califica, los intereses de los primeros 12 meses suman $1,980.55. Para un contribuyente en el tramo del 22%, esa deducción equivale a unos $435.72 de impuesto federal. Es un ahorro real, pero no cambia el pago mensual y se reduce cada año a medida que baja la parte de intereses. Comprueba la planta de ensamblaje del vehículo en la etiqueta de la ventanilla o en el VIN antes de contar con ella, y consulta a un profesional de impuestos sobre tu situación.
Fuera de EE. UU.: Reino Unido, Canadá y Australia
Las matemáticas de la amortización son idénticas en todas partes, pero la forma de cotizar los préstamos es distinta:
- Canadá: los concesionarios suelen cotizar pagos quincenales. Un préstamo de $35,000 al 6.15% a 5 años equivale a $313.06 cada dos semanas (130 pagos), con $5,697.66 de intereses totales, un poco menos que con pagos mensuales porque el saldo baja con más frecuencia.
- Reino Unido: muchos autos nuevos se venden con PCP, en el que un gran "pago final opcional" se aplaza hasta el final. Una calculadora estándar no modela ese pago global, así que sobrestimará el pago mensual de un PCP; sí funciona para compra a plazos (hire purchase) y préstamos personales.
- Australia: los prestamistas anuncian una tasa comparativa que incluye la mayoría de los cargos. Usa esa cifra en lugar de la tasa anunciada al hacer tus cálculos.
Nuestra calculadora muestra los montos en dólares, pero a las matemáticas no les importa la moneda: introduce 35000 para libras o dólares canadienses y el resultado estará en esa misma moneda.
¿Calculadora, hoja de cálculo o cotización del concesionario?
La oficina de financiamiento de un concesionario con gusto calculará los pagos por ti, pero a menudo empieza por la cifra mensual y parte del pago que dices poder permitirte, lo que facilita deslizarse hacia un plazo más largo. Una hoja de cálculo también sirve: en Excel o Google Sheets, =PMT(6.15%/12,60,-35000) devuelve 679.09. La ventaja de una calculadora de pagos de préstamos de auto en línea es la rapidez desde tu teléfono y una tabla de amortización completa sin tener que crearla. Uses lo que uses, compara las ofertas con tres cifras a la vez: pago mensual, plazo e interés total. Un pago más bajo con un total más alto no es una mejor oferta.