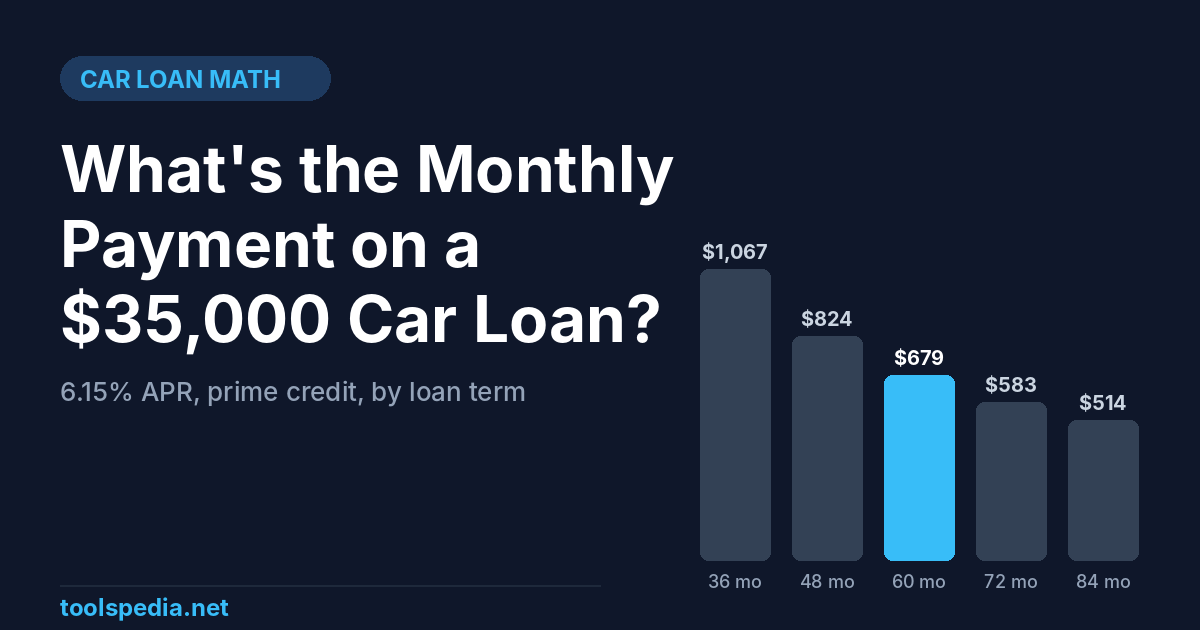
Untuk kredit mobil $35,000 dengan APR 6.15% selama 60 bulan, cicilan bulanannya adalah $679.09, dan Anda membayar bunga sebesar $5,745.52 selama masa pinjaman. Angka 6.15% itu bukan angka acak: itu adalah rata-rata APR mobil baru dari Experian untuk peminjam dengan kredit prime (VantageScore 661-780) pada Q2 2026. Ubah skor kredit atau tenornya, dan cicilan bisa berubah lebih dari $300 per bulan, jadi jawaban yang berguna adalah sebuah tabel, bukan satu angka saja.
Di bawah ini terdapat cicilan pasti untuk setiap tenor dan tingkat kredit yang umum, contoh perhitungan yang dapat Anda ulangi di kalkulator pinjaman kami, serta kesalahan yang membuat "mobil $35,000" jauh lebih mahal dari $35,000.
Rumus di balik setiap cicilan mobil
Hampir semua kredit kendaraan di AS adalah pinjaman berbunga tetap dengan amortisasi penuh. Cicilan bulanannya adalah:
M = P x r / (1 - (1 + r)^-n)
- P = jumlah yang Anda pinjam (harga + pajak + biaya - uang muka - tukar tambah)
- r = APR dibagi 12, dalam bentuk desimal (6.15% / 12 = 0.005125)
- n = jumlah cicilan bulanan (60 untuk pinjaman lima tahun)
Memasukkan $35,000, 0.005125, dan 60 menghasilkan $679.09. Cicilan awal sebagian besar berupa bunga; pada tahun terakhir hampir seluruh cicilan digunakan untuk membayar pokok. Pada pinjaman ini Anda membayar bunga $1,980.55 dalam 12 bulan pertama dan hanya $265.10 pada tahun kelima.
Cicilan kredit mobil $35,000 berdasarkan tenor
Semua angka menggunakan APR prime yang sama, yaitu 6.15%, sehingga Anda dapat melihat pengaruh tenor saja:
| Tenor | Cicilan bulanan | Total bunga | Total dibayar |
|---|---|---|---|
| 36 bulan (3 tahun) | $1,067.15 | $3,417.34 | $38,417.34 |
| 48 bulan (4 tahun) | $824.39 | $4,570.49 | $39,570.49 |
| 60 bulan (5 tahun) | $679.09 | $5,745.52 | $40,745.52 |
| 72 bulan (6 tahun) | $582.53 | $6,942.34 | $41,942.34 |
| 84 bulan (7 tahun) | $513.82 | $8,160.88 | $43,160.88 |
Memperpanjang tenor dari 60 menjadi 84 bulan menurunkan cicilan sebesar $165.27 per bulan, tetapi menambah bunga $2,415.36. Selain itu, tabel ini mengasumsikan suku bunga tetap sama; dalam praktiknya pemberi pinjaman biasanya mengenakan APR lebih tinggi untuk tenor yang lebih panjang, sehingga selisih sebenarnya cenderung lebih besar.
Cara cepat: pada 6.15%, setiap $1,000 yang dipinjam membutuhkan sekitar $30.49 per bulan untuk 36 bulan, $23.55 untuk 48, $19.40 untuk 60, $16.64 untuk 72, dan $14.68 untuk 84. Kalikan dengan jumlah ribuan yang ingin Anda biayai untuk perkiraan cepat saat berada di dealer.
Bagaimana skor kredit Anda mengubah cicilan
Data Experian Q2 2026 menunjukkan rata-rata APR berdasarkan tingkat kredit. Berikut arti suku bunga tersebut untuk pinjaman $35,000 selama 60 bulan:
| Tingkat kredit (VantageScore) | APR mobil baru | Cicilan | Total bunga | APR mobil bekas | Cicilan | Total bunga |
|---|---|---|---|---|---|---|
| Super prime (781-850) | 4.41% | $651.07 | $4,064.46 | 6.29% | $681.38 | $5,882.66 |
| Prime (661-780) | 6.15% | $679.09 | $5,745.52 | 8.81% | $723.32 | $8,399.15 |
| Near prime (601-660) | 9.71% | $738.66 | $9,319.73 | 13.93% | $813.12 | $13,787.15 |
| Subprime (501-600) | 13.52% | $805.71 | $13,342.32 | 19.10% | $909.85 | $19,590.77 |
| Deep subprime (300-500) | 16.11% | $853.18 | $16,190.74 | 21.62% | $959.12 | $22,546.91 |
Sumber suku bunga: Experian, rata-rata suku bunga kredit mobil berdasarkan skor kredit (Q2 2026). Cicilan dihitung oleh Toolspedia.
Pinjaman $35,000 yang sama membebani peminjam super prime bunga sebesar $4,064 dan peminjam deep subprime sebesar $16,191, selisih $12,126 untuk mobil yang persis sama. Jika skor Anda berada sedikit di bawah batas suatu tingkat, melunasi sebagian saldo kartu kredit selama beberapa bulan sebelum berbelanja bisa lebih bernilai daripada tawar-menawar harga sekeras apa pun.
Contoh perhitungan: dari label harga hingga cicilan bulanan
Kebanyakan orang tidak benar-benar meminjam sebesar harga yang tertera di label. Misalkan Anda membeli SUV kompak di AS dengan angka-angka berikut:
- Harga on-the-road (kendaraan, pajak penjualan, sertifikat kepemilikan, registrasi, dan biaya dokumen): $37,000
- Uang muka tunai: $2,000
- Jumlah yang dibiayai: $35,000
- Suku bunga pra-persetujuan dari credit union Anda: APR 6.15% selama 5 tahun
Untuk memeriksanya di kalkulator pinjaman Toolspedia:
- Masukkan 37000 di Jumlah Pinjaman.
- Masukkan 6.15 di Suku Bunga Tahunan.
- Masukkan 5 di Jangka Waktu Pinjaman (Tahun).
- Masukkan 2000 di Uang Muka. Kalkulator akan mengurangkannya dari jumlah pinjaman, sehingga yang dibiayai adalah $35,000.
Hasilnya seharusnya menunjukkan $679.09 per bulan, dengan tabel amortisasi per tahun yang memperlihatkan saldo turun dari $35,000 hingga nol. Ada dua hal yang perlu diperhatikan: kolom Uang Muka memiliki nilai bawaan, jadi atur ke 0 jika Anda memasukkan jumlah yang sudah dibiayai, dan kolom jangka waktu hanya menerima tahun penuh, sehingga penawaran 66 bulan atau 75 bulan harus diperiksa dengan rumus di atas.
Sekarang bandingkan dengan penawaran dealer. Jika bagian pembiayaan menawarkan "hanya $583 per bulan," kemungkinan besar itu adalah pinjaman $35,000 yang sama yang diperpanjang menjadi 72 bulan. Kelihatannya $96.56 lebih murah per bulan, tetapi total bunganya $1,196.82 lebih besar, dan setelah dua tahun Anda masih berutang $24,731.93, bukan $22,272.65. Selisih $2,459 itu penting jika Anda ingin menukar-tambah mobil lebih awal, karena nilai SUV bekas bisa dengan mudah lebih rendah daripada sisa utang pinjaman 72 bulan.
Apakah $679 per bulan terjangkau?
Tidak ada aturan resmi, tetapi pedoman yang banyak digunakan adalah aturan 20/4/10: bayar uang muka 20%, biayai tidak lebih dari 4 tahun, dan jaga total biaya mobil (cicilan, asuransi, bahan bakar) di bawah 10% dari pendapatan kotor bulanan. Cicilan $679.09 saja sudah memakan 10% dari pendapatan bulanan $6,790.92, sekitar $81,491 per tahun, bahkan sebelum asuransi dan bensin dihitung.
Mengikuti aturan ini sepenuhnya untuk mobil $37,000 berarti uang muka $7,400, dan $29,600 dibiayai selama 48 bulan pada 6.15%: $697.19 per bulan dan bunga $3,865.33. Cicilannya kurang lebih sama dengan pinjaman 60 bulan, tetapi Anda membayar bunga $1,880.19 lebih sedikit dan jauh lebih cepat berutang lebih kecil daripada nilai mobilnya.
Sebagai gambaran, Experian melaporkan rata-rata kredit mobil baru pada Q2 2026 adalah $43,610 dengan tenor sekitar 69.5 bulan, dengan rata-rata cicilan mobil baru sebesar $765. Pinjaman $35,000 dengan tenor 60 bulan berada di bawah rata-rata, yang merupakan posisi yang wajar.
Jangan lupakan biaya operasional. Jika mobil akan menempuh jarak jauh, panduan kami tentang berapa biaya mengemudi sejauh 500 mil menunjukkan cara menganggarkan bahan bakar, dan jika Anda juga berencana membeli rumah, cicilan mobil akan mengurangi seberapa mahal rumah yang mampu Anda beli, karena pemberi pinjaman memasukkannya ke dalam rasio utang terhadap pendapatan Anda.
Membayar sedikit lebih banyak setiap bulan
Sebagian besar kredit kendaraan di AS menghitung bunga dari saldo terutang, sehingga pembayaran pokok tambahan langsung memangkas bunga (pastikan kontrak Anda tidak memiliki penalti pelunasan dipercepat dan minta pemberi pinjaman menerapkan uang tambahan ke pokok, bukan ke cicilan bulan berikutnya).
Pada pinjaman $35,000 selama 72 bulan dengan bunga 6.15%:
- Menambah $50 per bulan melunasinya dalam 66 bulan dan menghemat bunga $676.77.
- Menambah $100 per bulan melunasinya dalam 60 bulan dan menghemat bunga $1,231.37.
Dengan kata lain, mengambil pinjaman 72 bulan dan membayar $682.53 per bulan memberi Anda hasil yang hampir sama dengan pinjaman 60 bulan (bunga $5,710.97 vs $5,745.52), sambil tetap memberi pilihan untuk kembali ke cicilan yang lebih rendah pada bulan yang sulit. Kendalanya adalah disiplin, dan pinjaman yang lebih panjang mungkin sudah memiliki suku bunga lebih tinggi sejak awal.
Pengurangan pajak atas bunga kredit mobil di AS
Untuk tahun pajak 2025 hingga 2028, IRS mengizinkan pengurangan hingga $10,000 per tahun untuk bunga pinjaman kendaraan yang memenuhi syarat, baik Anda merinci potongan (itemize) maupun tidak. Menurut IRS, pinjaman harus dibuat setelah 31 Desember 2024 dan dijamin dengan kendaraan tersebut, kendaraannya harus baru (kendaraan bekas tidak memenuhi syarat), untuk penggunaan pribadi, dengan peringkat berat kotor kendaraan di bawah 14,000 pon, dan perakitan akhirnya dilakukan di Amerika Serikat. Sewa guna (lease) tidak memenuhi syarat, dan pengurangan ini berkurang bertahap di atas modified AGI $100,000 ($200,000 untuk pelapor gabungan).
Jika SUV dalam contoh kami memenuhi syarat, bunga 12 bulan pertama adalah $1,980.55. Bagi pelapor di golongan pajak 22%, pengurangan itu bernilai sekitar $435.72 dalam pajak federal. Ini adalah penghematan nyata, tetapi tidak mengubah cicilan bulanan, dan nilainya menyusut setiap tahun seiring turunnya porsi bunga. Periksa pabrik perakitan kendaraan pada label jendela atau VIN sebelum mengandalkannya, dan konsultasikan situasi Anda dengan profesional pajak.
Di luar AS: Inggris, Kanada, dan Australia
Perhitungan amortisasinya sama di mana pun, tetapi cara pinjaman ditawarkan berbeda:
- Kanada: dealer sering menawarkan cicilan dua mingguan. Pinjaman $35,000 pada 6.15% selama 5 tahun menghasilkan $313.06 setiap dua minggu (130 cicilan), dengan total bunga $5,697.66, sedikit lebih rendah daripada cicilan bulanan karena saldo turun lebih sering.
- Inggris: banyak mobil baru dijual dengan skema PCP, di mana "pembayaran akhir opsional" yang besar ditangguhkan hingga akhir masa pinjaman. Kalkulator standar tidak memodelkan pembayaran balon tersebut, sehingga akan melebih-lebihkan cicilan bulanan PCP; kalkulator ini cocok untuk hire purchase dan pinjaman pribadi.
- Australia: pemberi pinjaman mengiklankan comparison rate yang sudah mencakup sebagian besar biaya. Gunakan angka tersebut, bukan suku bunga utama yang diiklankan, saat Anda menghitung.
Kalkulator kami menampilkan jumlah dalam dolar, tetapi perhitungannya tidak bergantung pada mata uang: masukkan 35000 untuk pound atau dolar Kanada dan hasilnya akan dalam mata uang yang sama.
Kalkulator, spreadsheet, atau penawaran dealer?
Bagian pembiayaan dealer dengan senang hati akan menghitung cicilan untuk Anda, tetapi sering kali mereka mengutamakan angka bulanan dan memulai dari cicilan yang Anda sebut mampu Anda bayar, sehingga mudah tergelincir ke tenor yang lebih panjang. Spreadsheet juga bisa digunakan: di Excel atau Google Sheets, =PMT(6.15%/12,60,-35000) menghasilkan 679.09. Keunggulan kalkulator cicilan kredit mobil online adalah kecepatannya di ponsel Anda dan tabel amortisasi lengkap tanpa harus membuatnya sendiri. Apa pun yang Anda gunakan, bandingkan penawaran berdasarkan tiga angka sekaligus: cicilan bulanan, tenor, dan total bunga. Cicilan yang lebih rendah dengan total yang lebih tinggi bukanlah penawaran yang lebih baik.